
Sim: em Portugal, obras qualificadas como empreitadas de reabilitação em imóveis localizados em ARU delimitadas podem beneficiar do IVA a 6%, ao abrigo da verba 2.23, conforme a interpretação autêntica trazida pela Lei n.º 48/2026. Existe ainda um regime paralelo, a verba 2.42.1, com requisitos e limites distintos. Antes de aceitar uma fatura com a taxa reduzida, vale a pena confirmar qual dos dois regimes se aplica ao seu caso.
Em resumo:
- Na verba 2.23, não é necessária uma ORU aprovada, mas a obra deve ser uma empreitada de reabilitação numa ARU válida à data da operação.
- A delimitação da ARU vigora três anos, renováveis; se caducar sem renovação, a verba deixa de se aplicar, mesmo sem mudança de morada.
- O contrato escrito deve fixar um preço global e descrever tecnicamente a intervenção; faturas apenas de materiais ou serviços avulsos enfraquecem a prova.
- A verba 2.42.1 produz efeitos desde julho de 2026 até ao fim de 2032; em 2026, o limite de renda elegível é 2.300 euros.
- Na verba 2.42.1, a regularização pode ser posterior; se cumprir prazos e condições, não há juros nem coimas, e o prazo geral de correção é quatro anos.
Índice
- Quando se aplica a verba 2.23: Lei n.º 48/2026 e ARU
- Regime temporário da verba 2.42: o que muda com o Decreto-Lei n.º 97/2026
- Requisitos formais que o proprietário deve garantir
- Como confirmar, na prática, se a sua obra qualifica para 6%
- Procedimentos fiscais: declaração, autoliquidação e regularizações
- Erros comuns que fazem perder o benefício fiscal
- Como um diagnóstico técnico ajuda a provar a elegibilidade
- Perspetiva: o que a clarificação legal de 2026 muda na prática
- Como um diagnóstico técnico pode ajudar a comprovar a elegibilidade
- Perguntas frequentes
- Fontes
Quando se aplica a verba 2.23: Lei n.º 48/2026 e ARU
A Lei n.º 48/2026 esclarece um ponto que gerava interpretações divergentes entre câmaras municipais e contribuintes: a aplicação da taxa reduzida de 6% à verba 2.23 não depende da existência de uma operação de reabilitação urbana (ORU) aprovada. Basta que a empreitada decorra num imóvel, ou espaço público, localizado numa ARU delimitada. Esta clarificação tem efeitos retroativos desde 1 de janeiro de 2009, o que resolve situações antigas que estavam pendentes de interpretação.
Três condições cumulativas continuam a determinar a elegibilidade:
- Existir um contrato de empreitada, e não uma simples compra de materiais ou prestação de serviços avulsa.
- A obra ter natureza de reabilitação, segundo os critérios técnicos do regime jurídico aplicável, e não de construção nova.
- O imóvel estar localizado numa ARU delimitada e em vigor à data da operação.
A delimitação da ARU tem um prazo de vigência de três anos, renovável. Quando essa delimitação caduca e não é renovada pela câmara municipal, as empreitadas realizadas posteriormente deixam de poder invocar a verba 2.23, mesmo que a localização geográfica não tenha mudado. Por isso, confirmar a validade da delimitação à data do contrato, e não apenas à data do orçamento, evita surpresas.
Regime temporário da verba 2.42: o que muda com o Decreto-Lei n.º 97/2026
Paralelamente à verba 2.23, o Decreto-Lei n.º 97/2026 criou a verba 2.42.1, um regime distinto pensado para habitação própria e permanente ou arrendamento, com limites de preço de venda e de renda. Este regime produz efeitos a partir de julho de 2026, aplicando-se a empreitadas cuja iniciativa procedimental decorra durante um período específico e mantendo-se em vigor até o final de 2032.
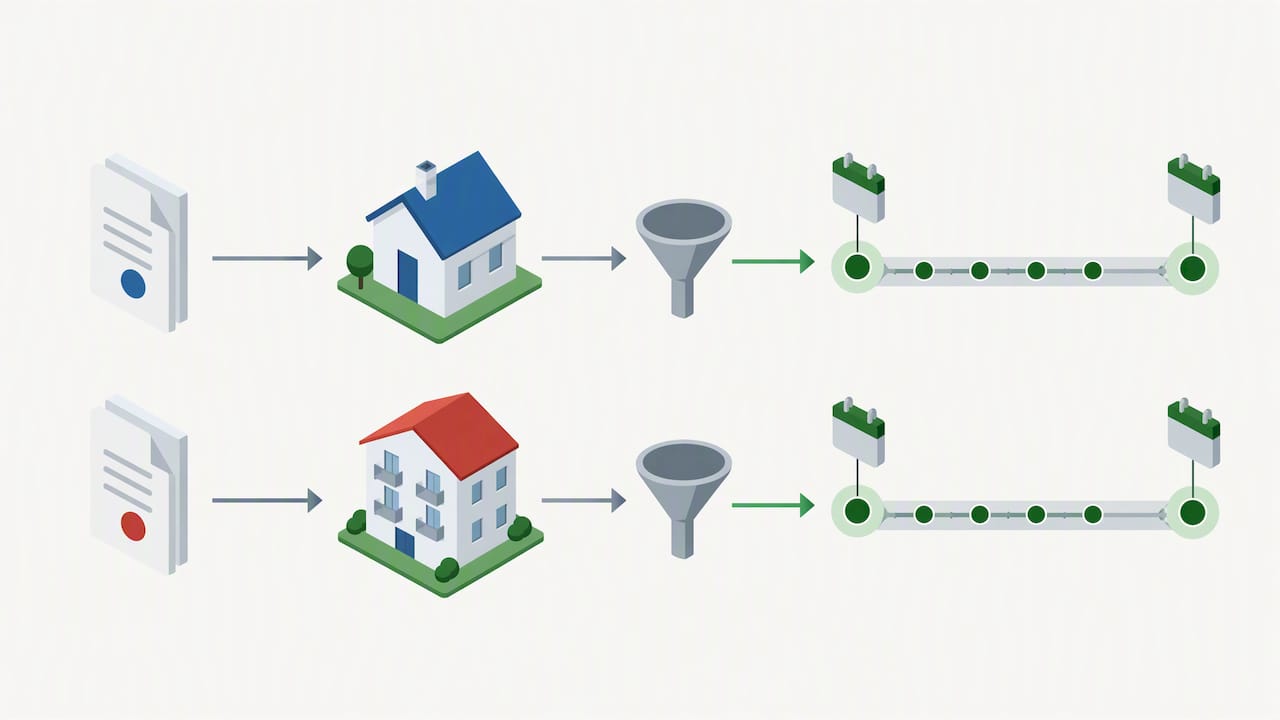
O regime estabelece um limite máximo para a renda elegível, que em 2026 é de 2.300 euros, segundo o Ofício Circulado n.º 25116/2026.
A diferença prática mais relevante entre os dois regimes está no momento em que o benefício se concretiza:
- Na verba 2.23, a taxa de 6% é normalmente aplicada diretamente na fatura, desde que os requisitos estejam reunidos no momento da emissão.
- Na verba 2.42.1, pode ser necessária uma regularização ou restituição posterior, quando os pressupostos do regime só se confirmam depois de a obra estar em curso ou concluída.
Esta distinção tem impacto direto no fluxo de caixa da obra e na documentação que o proprietário precisa de guardar.
Requisitos formais que o proprietário deve garantir
A elegibilidade para a taxa reduzida não depende apenas da localização do imóvel. Depende, sobretudo, da forma como a relação contratual e a natureza técnica da obra estão definidas.
- O contrato de empreitada deve prever um preço global pela execução da obra, com o empreiteiro a assumir a obrigação de resultado e, regra geral, a fornecer os materiais. Um contrato de empreitada bem redigido é a base documental que sustenta a aplicação da verba 2.23 perante a Autoridade Tributária.
- A natureza da intervenção tem de corresponder ao conceito técnico de reabilitação previsto no regime jurídico da reabilitação urbana, o que exclui demolições integrais e construções novas sobre terrenos vazios ou após demolição total.
- A delimitação da ARU deve estar em vigor à data da operação. Confirma-se junto dos serviços de urbanismo da câmara municipal, que indicam se o imóvel se insere numa área delimitada e qual o prazo de vigência dessa delimitação.
Como confirmar, na prática, se a sua obra qualifica para 6%
Antes de aceitar uma fatura com IVA a 6%, ou de assinar um contrato que o preveja, vale a pena reunir prova documental que sustente essa aplicação.
- Peça à câmara municipal uma certidão ou informação escrita sobre a delimitação da ARU e a sua vigência.
- Garanta que existe um contrato de empreitada escrito, com descrição da obra e preço global.
- Reúna memórias descritivas ou peças técnicas que caracterizem a intervenção como reabilitação.
- Confirme que as faturas mencionam a empreitada e não apenas materiais ou serviços isolados.
- Guarde o título de utilização, quando aplicável, como prova complementar do estado do imóvel.
Dica profissional: antes de assinar o contrato, peça ao empreiteiro para indicar por escrito o enquadramento fiscal previsto para a obra, incluindo a taxa de IVA aplicável a cada parcela.
Quando houver dúvidas sobre o enquadramento, um contabilista ou um técnico especializado em reabilitação ajuda a evitar erros que só são detetados numa inspeção fiscal posterior.
Procedimentos fiscais: declaração, autoliquidação e regularizações
Na maioria dos casos da verba 2.23, a taxa de 6% é aplicada diretamente na fatura emitida pelo empreiteiro, sem necessidade de procedimentos adicionais. Já no regime da verba 2.42.1, pode ser necessário proceder a uma regularização posterior, quando os pressupostos do regime só se confirmam depois da emissão da fatura inicial.
A Portaria n.º 298/2026/1 alterou os modelos da declaração periódica de IVA, introduzindo campos específicos para estas regularizações, com efeitos gerais a partir de 1 de julho de 2026.
- Os novos campos de regularização permitem corrigir o valor do imposto quando a taxa reduzida só é confirmada após a fatura inicial.
- Quando a regularização é feita dentro dos prazos e condições previstos, não há lugar a juros ou coimas, segundo as instruções associadas à Portaria 298/2026/1.
- O prazo geral para correções em sede de IVA é de quatro anos, pelo que vale a pena guardar toda a documentação durante esse período.
Um acompanhamento contabilístico regular evita que estas regularizações fiquem por fazer dentro do prazo legal.
Erros comuns que fazem perder o benefício fiscal
O erro mais frequente é aplicar a taxa de 6% apenas com base na localização do imóvel, sem confirmar se existe um contrato de empreitada válido nem se a delimitação da ARU continua em vigor. Outro erro habitual é confundir os requisitos da verba 2.23 com os da verba 2.42.1, que têm limites e prazos diferentes.
- Contratos redigidos de forma vaga, sem preço global nem descrição técnica da obra, dificultam a prova da elegibilidade.
- Faturas emitidas por materiais ou serviços avulsos, em vez de pela empreitada no seu conjunto, enfraquecem o enquadramento fiscal.
- Aceitar a taxa reduzida sem confirmar a vigência da ARU pode obrigar a uma correção fiscal meses depois, com efeitos retroativos no preço da obra.
Dica profissional: peça sempre ao empreiteiro ou ao contabilista uma confirmação escrita do enquadramento fiscal antes do início da obra, não apenas no momento da fatura final.
Como um diagnóstico técnico ajuda a provar a elegibilidade
Um diagnóstico técnico global, realizado antes do início da obra, documenta o estado inicial do imóvel e descreve tecnicamente a intervenção prevista, o que facilita a distinção entre reabilitação e construção nova perante uma eventual inspeção da Autoridade Tributária.
- O diagnóstico regista o estado de conservação do imóvel e a natureza das patologias a corrigir.
- A fiscalização de obra acompanha a conformidade entre o contrato de empreitada, as faturas emitidas e o trabalho efetivamente executado.
- Esta documentação técnica, aliada a boas práticas contratuais, reduz o risco de correções fiscais em obras que incluem intervenções de isolamento e reabilitação.
Perspetiva: o que a clarificação legal de 2026 muda na prática
A Lei n.º 48/2026 reduz uma barreira burocrática real: deixar de exigir uma ORU aprovada simplifica decisões que antes dependiam da interpretação de cada câmara municipal. Mas essa simplificação transfere mais responsabilidade para o proprietário, que precisa de documentar bem o contrato e a natureza da obra. A clarificação legal não dispensa a diligência contratual, torna-a mais decisiva.
— Mathieu
Como um diagnóstico técnico pode ajudar a comprovar a elegibilidade
Confirmar a elegibilidade para o IVA reduzido exige prova técnica e contratual sólida, não apenas uma morada dentro de uma ARU. Existem serviços que reforçam essa documentação.
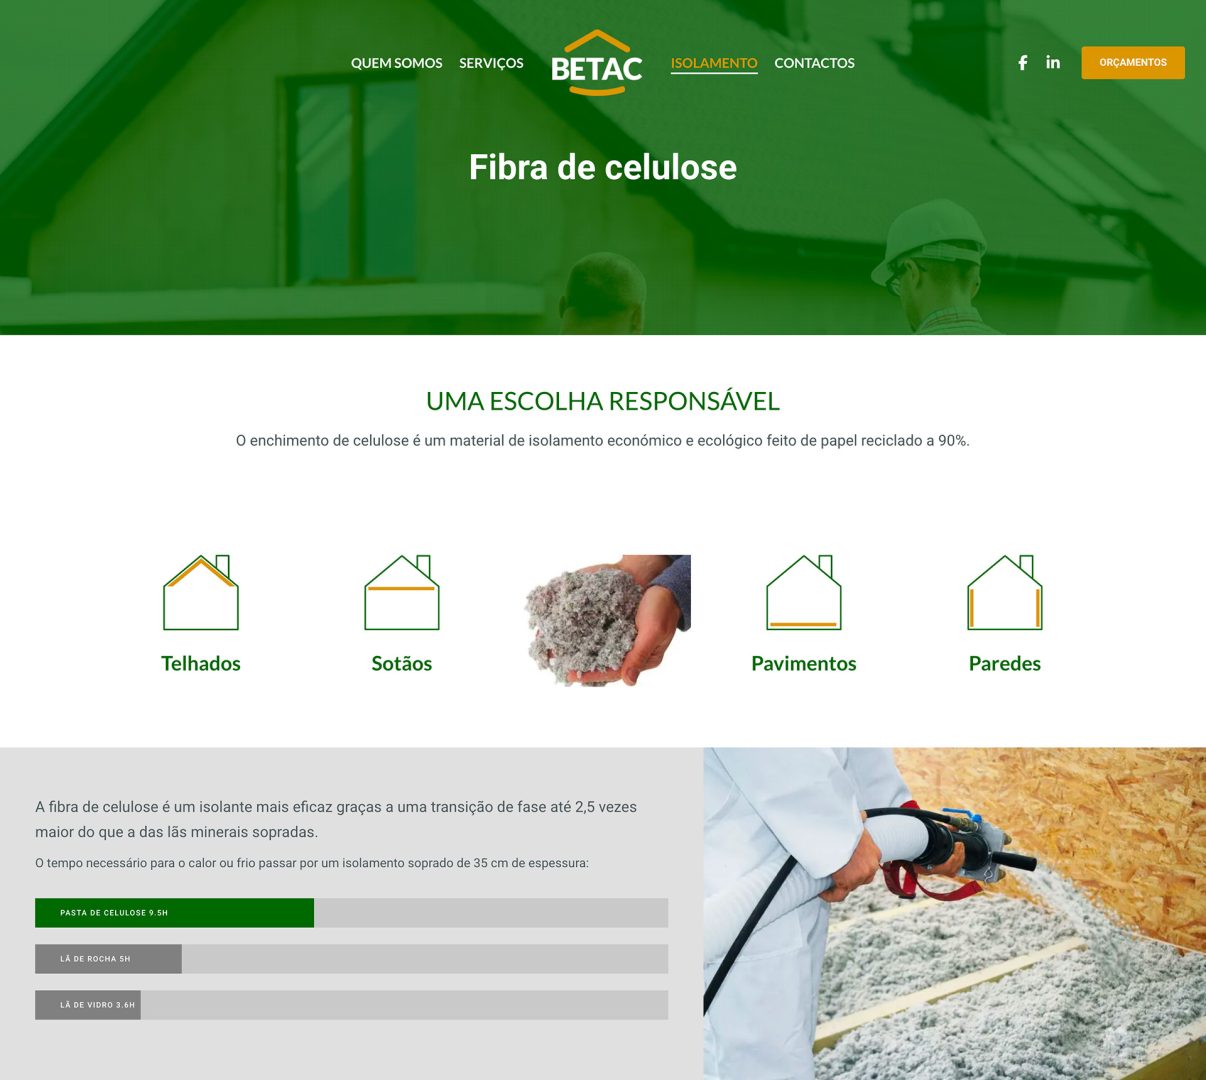
- O diagnóstico técnico global regista o estado inicial do imóvel e caracteriza tecnicamente a intervenção como reabilitação.
- A consultoria para obra ajuda a estruturar o contrato de empreitada antes de assinar.
- A fiscalização e acompanhamento da obra confirma que o executado corresponde ao contratado e faturado.
Consulte os nossos serviços de diagnóstico e fiscalização para preparar a documentação da sua obra antes de aceitar qualquer taxa de IVA na fatura.
Perguntas frequentes
Quais são as taxas de IVA em vigor em Portugal?
Portugal mantém três taxas principais de IVA: 6% (taxa reduzida), 13% (taxa intermédia) e 23% (taxa normal), aplicáveis conforme a lista de bens e serviços do Código do IVA. A taxa aplicável é sempre a que está em vigor no momento em que o imposto se torna exigível.
O que é o imposto sobre o valor acrescentado?
O IVA é um imposto cobrado sobre o consumo de bens e serviços, suportado pelo consumidor final e liquidado pelas empresas em cada fase da cadeia de produção e venda. Em obras de reabilitação, aplica-se sobre o valor da empreitada faturada pelo empreiteiro.
As taxas de IVA vão mudar em 2026?
Em 2026 mantêm-se as três taxas principais (6%, 13% e 23%), mas surgem dois regimes específicos para habitação e reabilitação: a interpretação autêntica da verba 2.23 pela Lei n.º 48/2026 e o novo regime temporário da verba 2.42.1. Nenhum deles altera as taxas gerais, apenas clarificam ou ampliam o seu âmbito de aplicação.
Que tipo de produtos ou serviços têm IVA a 13%?
A taxa intermédia de 13% aplica-se a um conjunto específico de bens e serviços definidos na Lista II anexa ao Código do IVA, distinta da lista que enquadra a reabilitação urbana na taxa reduzida. Para confirmar se uma obra ou serviço concreto se enquadra nesta taxa, vale a pena consultar as listas oficiais do Código do IVA.
Como posso confirmar se a minha obra tem direito ao IVA reduzido?
A forma mais segura é reunir prova documental: certidão de delimitação da ARU junto da câmara municipal, contrato de empreitada com preço global e descrição técnica da intervenção como reabilitação. Nos casos de dúvida, um contabilista ou técnico especializado ajuda a confirmar qual regime, verba 2.23 ou verba 2.42.1, se aplica ao caso concreto.
Fontes
- IVA 6% — reabilitação urbana em ARU: o que muda com a Lei 48/2026
- Ofício Circulado n.º 25116/2026 — Verba 2.42.1 (Decreto-Lei n.º 97/2026)